Noticias del barrio de Palermo
Noticias del barrio de Palermo
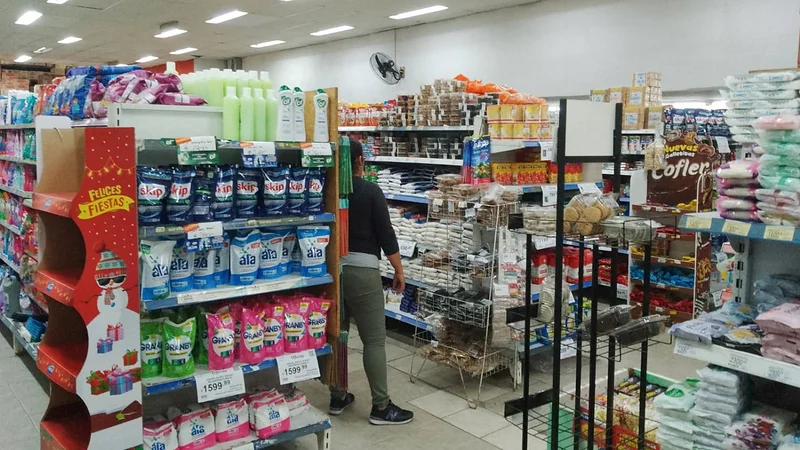
La mora en supermercados y electrodomésticos supera el 50% y enciende alarmas
Un alarmante deterioro en la capacidad de pago de las familias argentinas se refleja en el financiamiento del consumo masivo. Según un reciente informe de la consultora Eco Go elaborado a partir de la Central de Deudores del Banco Central (BCRA), la mora en supermercados y electrodomésticos de forma conjunta alcanzó un 44,8% en agosto de 2026, lo que implica casi duplicar el 23,3% registrado en el mismo mes del año anterior.
El salto resulta drástico si se observa la evolución histórica reciente: hacia finales de 2024, el incumplimiento en el pago de las cuotas en estos comercios se ubicaba en niveles acotados de entre el 10% y el 12%.
Casas de electrodomésticos: el rubro más crítico
El informe toma en cuenta las carteras de crédito de firmas como Megatone, Naldo, Cetrogar, Frávega, Favanet y Carsa (operadora de Musimundo). En este sector, uno de cada dos pesos prestados presenta un atraso severo:
- Situación en electrodomésticos: La tasa de morosidad trepó al 50,1% en agosto de 2026 (frente al 27,3% de agosto de 2025).
- Situación en supermercados: Cadenas de la talla de Carrefour, Cencosud, Coto y La Anónima registraron un nivel de mora del 40,4%, duplicando el 20,1% del período previo.
Para la elaboración del estudio se contabilizaron los préstamos clasificados bajo las categorías 3, 4 y 5 del BCRA (carteras en riesgo medio, alto y de difícil o nulo recupero).
Financiamiento estancado y señales de mora temprana
Actualmente, el volumen total de crédito otorgado por estas grandes cadenas asciende a $2,14 billones de pesos. De ese total, los supermercados absorben el 54% ($1,16 billones) y las casas de electrodomésticos el 46% ($0,98 billones).
Aunque la masa crediticia experimentó un impulso tras los mínimos de principios de 2024, el financiamiento volvió a enfriarse, con una contracción del 2,5% real en los últimos doce meses. Como dato de matiz, el reporte señala una caída en la “mora temprana” (situación 2, correspondiente a los primeros días de atraso), lo que sugiere que la tasa de entrada de nuevos deudores comenzó a desacelerarse, aun cuando la masa acumulada de créditos impagos permanece en máximos históricos.